
常见问题
本文以案例的形式分别对企业的递延所得税确认和应交所得税做出分析。
案例:甲企业2019年6月购置一台生产设备并投入使用,不含税价500万元,价税合计565万元。假定甲企业在2021年6月将该设备处置出售,不含税售价为280万元。
假设情形:
1、由于该设备满足税法规定的一次性扣除条件,甲企业2019年度决定选择适用,会计上按照5年折旧,采用年限平均法,预计净残值为0。
2、由于该设备不满足税法规定的加速折旧扣除条件,甲企业不能适用加速折旧的税收政策,该设备税法规定的最低折旧年限为10年;甲企业会计上按照5年折旧,采用年限平均法,预计净残值为0。
分别对上述两种假设情形下,甲企业的递延所得税确认和应交所得税做出分析。
简单而通俗的理解,"递延所得税资产"属于"资产",与"应收账款"、"其他应收款"等性质一样,属于企业先把钱支付出去(先交税),企业属于"债权人"(可以把税务局想象为"债务人")。同样道理,"递延所得税负债",企业属于"债务人"(同样的,可以把税务局想象为"债权人")。
当企业选择适用加速折旧税收优惠政策时,由于可以提前税前扣除或税前扣除折旧额大于会计计提额,导致企业前期是少缴税,相当于企业是暂时欠债方,因此企业应该确认的是"递延所得税负债"。
同样道理,如果企业会计折旧采用加速折旧(缩短折旧年限也是一种加速折旧的方式),导致会计折旧额大于税收折旧额,需要在当期进行纳税调整,会计核算上确认"递延所得税资产"。
一、税前扣除采取加速折旧的情形
(一)2019年度的财税处理
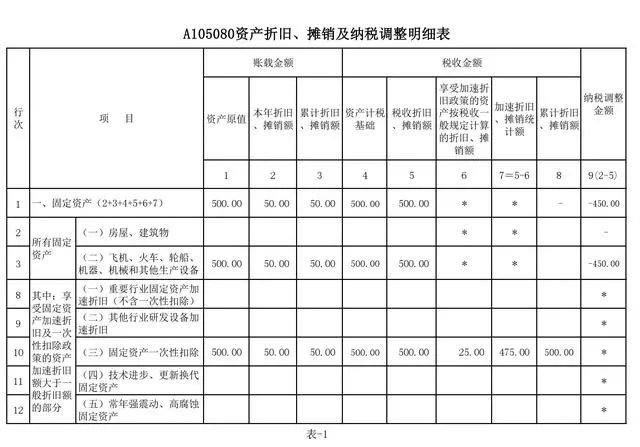
甲企业2019年度采取一次性扣除时,该设备500万元可以一次性作为折旧进行扣除。
1、会计折旧=500×6÷(12×5)=50(万元)
2、折旧的税会差异=500-50=450(万元)
3、应确认的"递延所得税负债"=450×25%=112.50(万元)
会计分录:(单位:万元)
借:所得税费用 112.50
贷:递延所得税负债 112.50
4、纳税调整:填写《A105080资产折旧、摊销及纳税调整明细表》,如表-1:
(二)2020年度的财税处理
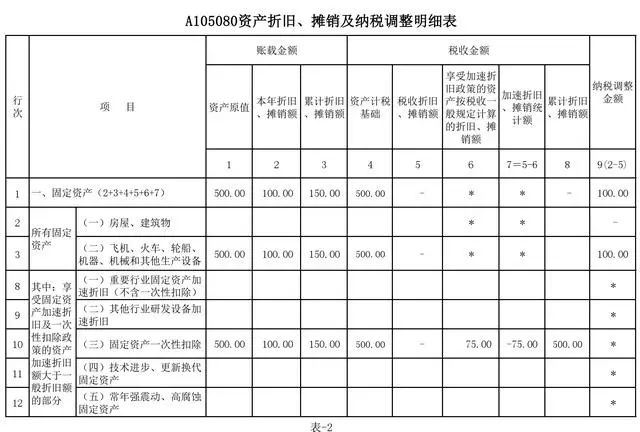
1、会计折旧=500÷5=100(万元);税务折旧额=0(元)
2、折旧的税会差异=0-100=-100(万元)
3、由于税会差异减少,应冲销前期确认的"递延所得税负债"=100×25%=25(万元)
借:递延所得税负债 25
贷:应交税费——应交企业所得税 25
(说明:前期少缴的税,后期需要补缴上,此乃是"还债")
4、纳税调整:填写《A105080资产折旧、摊销及纳税调整明细表》,如表-2:
(三)2021年度的财税处理
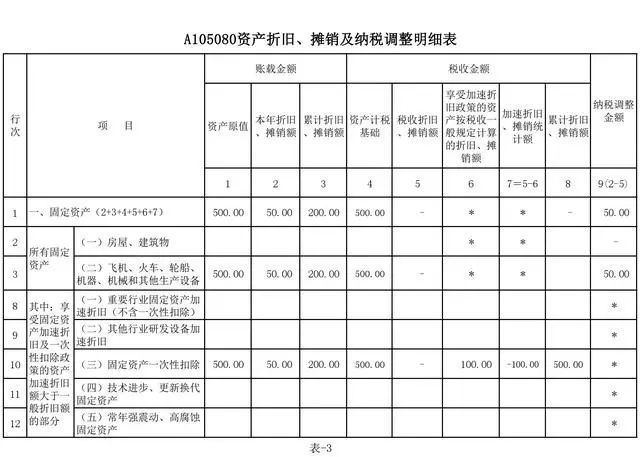
1、会计折旧=500×6÷(12×5)=50(万元);税务折旧额=0(元)
2、固定资产处置出售的会计处理(单位:万元,下同):
(1)转入清理:
借:固定资产清理 300
累计折旧 200
贷:固定资产 500
(2)出售:
借:银行存款 316.4(280×113%)
贷:固定资产清理 280
应交税费——应交增值税(销项税额) 36.4
(3)结转固定资产处置损益
借:资产处置损益 20
贷:固定资产清理 20
3、固定资产处置出售后,会计账面不再确认该资产的折旧,也就是会计折旧额变为0元,前期折旧导致的税会差异在此时得到弥合,不再有差异,因此前期确认的递延所得税应该全部予以冲销。
递延所得税负债余额=112.5-25=87.5(万元)或(450-100)×25%。
借:递延所得税负债 87.5
贷:应交税费——应交企业所得税 87.5
说明:冲销前期确认的"递延所得税负债",会导致当期多缴纳所得税。
4、纳税调整:
(1)填写《A105080资产折旧、摊销及纳税调整明细表》,如表-3:
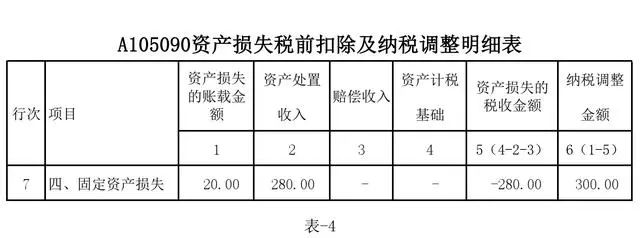
(2)填写《A105090资产损失税前扣除及纳税调整明细表》,如表-4:
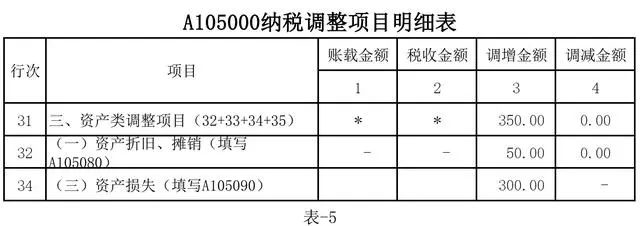
(3)自动生成《A105000纳税调整项目明细表》,如表-5:
二、会计处理采取加速折旧的情形
(一)2019年度的财税处理
1、会计折旧=500×6÷(12×5)=50(万元);税务折旧=500×6÷(12×10)=25(万元)
2、折旧的税会差异=25-50=-25(万元)
3、应确认的"递延所得税资产"为25×25%=6.25(万元)
借:递延所得税资产 6.25
贷:应交税费——应交企业所得税 6.25
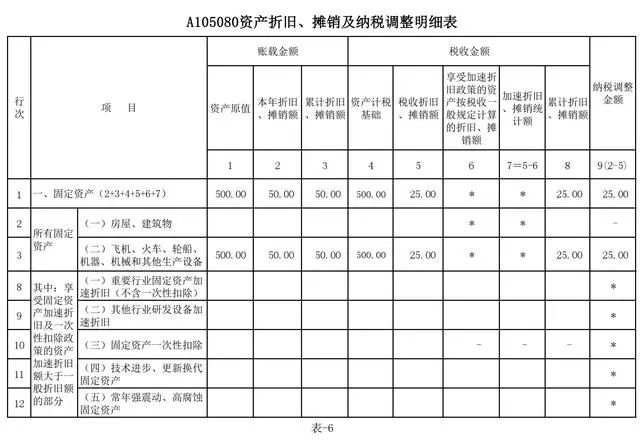
4、纳税调整:填写《A105080资产折旧、摊销及纳税调整明细表》,如表-6:
(二)2020年度的财税处理
1、会计折旧=500÷5=100(万元);税务折旧额=500÷10=50(万元)。
2、折旧的税会差异=50-100=-50(万元)
3、由于税会差异继续增加,应继续确认的"递延所得税资产"为50×25%=12.5(万元)
借:递延所得税资产 12.5
贷:应交税费——应交企业所得税 12.5
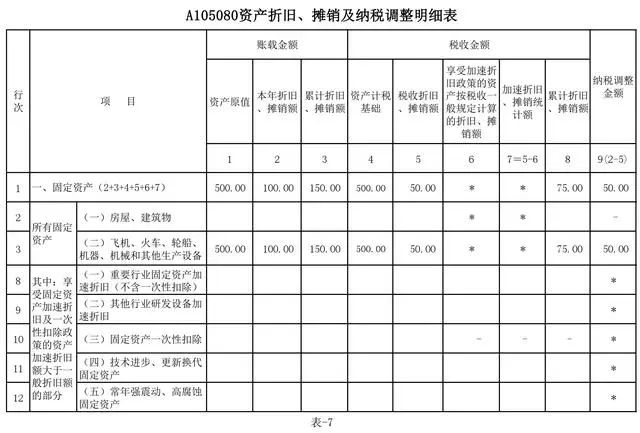
4、纳税调整:填写《A105080资产折旧、摊销及纳税调整明细表》,如表-7:
(三)2021年度的财税处理
1、会计折旧=500×6÷(12×5)=50(万元);税务折旧额=500×6÷(12×10)=25(万元)
2、固定资产处置出售的会计处理:
(1)转入清理:
借:固定资产清理 300
累计折旧 200
贷:固定资产 500
(2)出售:
借:银行存款 316.4(280×113%)
贷:固定资产清理 280
应交税费——应交增值税(销项税额) 36.4
(3)结转固定资产处置损益
借:资产处置损益 20
贷:固定资产清理 20
3、固定资产处置出售后,会计账面不再确认该资产的折旧,也就是会计折旧额变为0元,前期折旧导致的税会差异在此时得到弥合,不再有差异,因此前期确认的递延所得税应该全部予以冲销。
递延所得税资产余额=6.25+12.5=18.75(万元)或(25+50)×25%。
借:所得税费用 18.75
贷:递延所得税资产 18.75
说明:冲销前期确认的"递延所得税资产",会导致当期多确认"所得税费用"。
4、纳税调整:
(1)填写《A105080资产折旧、摊销及纳税调整明细表》,如表-8:
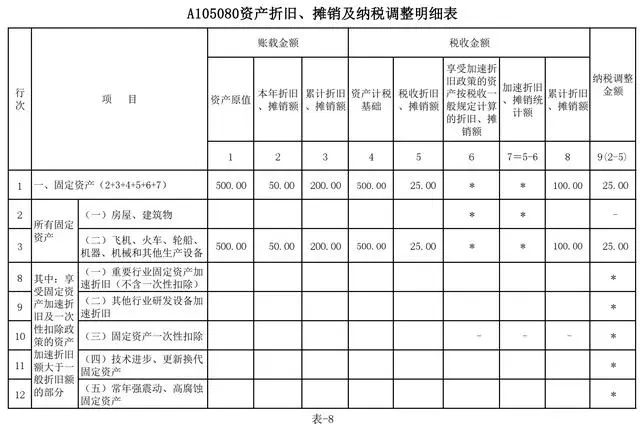
(2)填写《A105090资产损失税前扣除及纳税调整明细表》,如表-9:
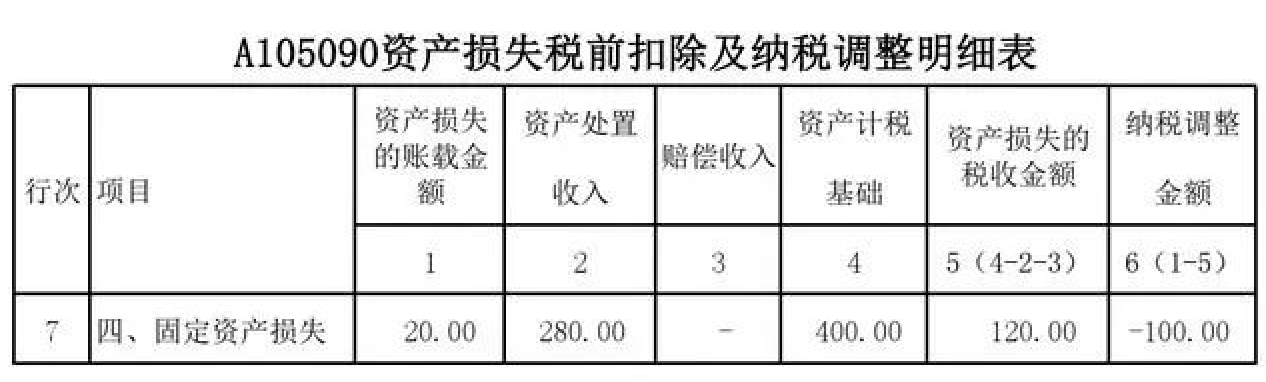
表-9
说明:计税基础=500-25-50-25=400(万元)
(3)自动生成《A105000纳税调整项目明细表》,如表-10:
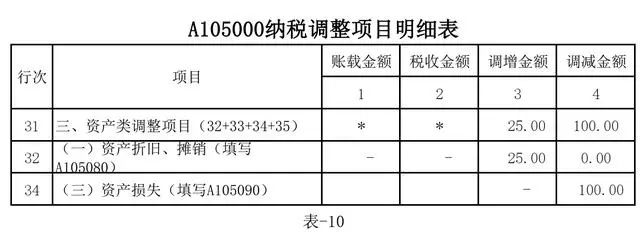
上一个:可抵扣进项税额的凭证及注意事项


